准备在香港开公司,不少人第一个问题都是:「应该开有限公司,还是无限公司?」 两种架构都可以合法经营业务,但在法律责任、成立成本、核数报税、日常合规及未来发展方面, 差距相当明显。单看开业费用作决定,未必能反映业务真正要承担的风险。 若想先了解整体申请程序,可延伸阅读 香港开公司流程及费用指南。
本文会以香港创业者最常遇到的实际情况,逐项比较有限公司与无限公司的分别, 并说明哪类业务较适合采用哪一种架构。
香港所讲的「无限公司」是甚么?
香港商业环境中常说的「无限公司」,一般是指以独资或合伙形式经营的非法团业务, 而不是一间与东主完全分开的独立法人。本文沿用市场常用说法, 把独资及普通合伙业务统称为「无限公司」。
这个分别十分重要:有限公司成立后,公司本身是独立法律实体; 无限公司的业务责任,最终仍由东主或合伙人承担。
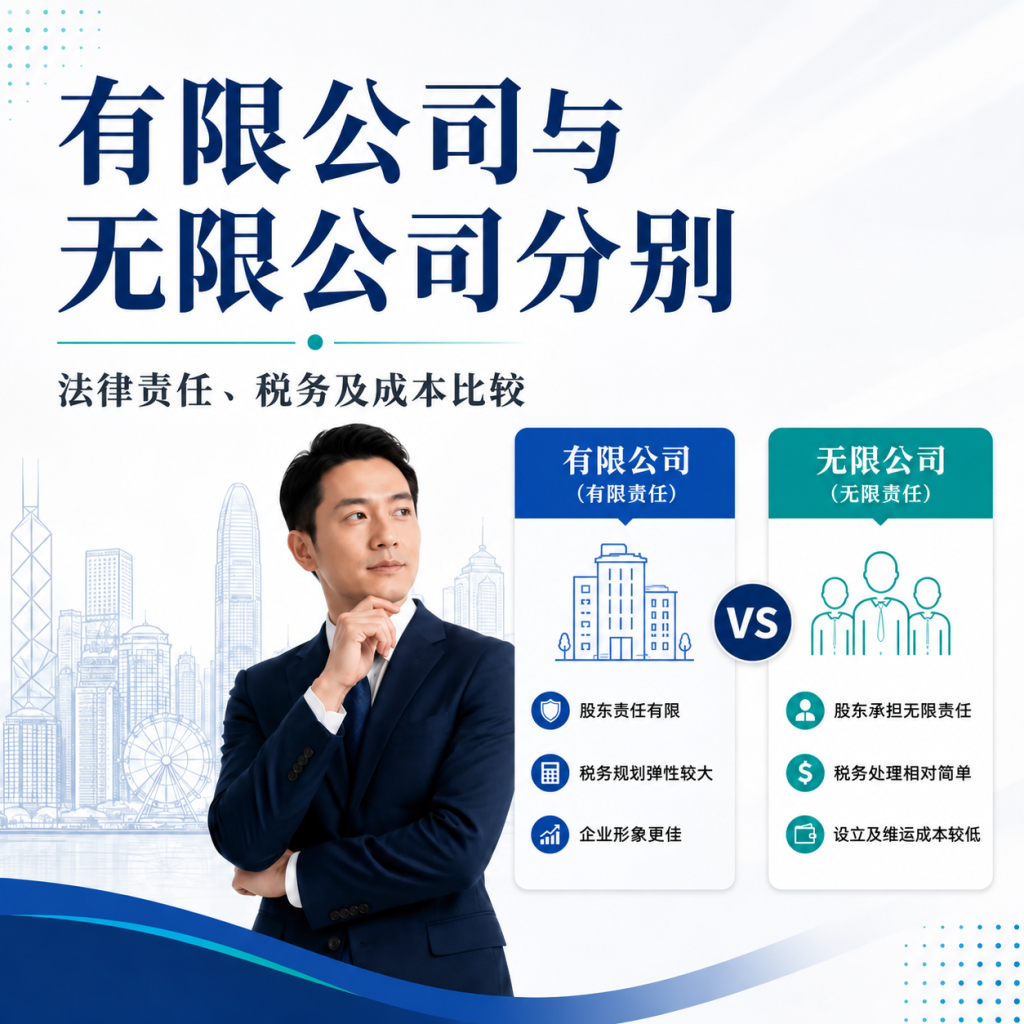
有限公司与无限公司分别:一表快速比较
| 比较项目 | 有限公司 | 无限公司(独资/合伙) |
|---|---|---|
| 法律地位 | 独立法人,可拥有资产、签订合约及承担法律责任 | 非独立法人,责任最终由东主或合伙人承担 |
| 债务责任 | 股东一般只以其认购股份尚未缴付的金额为限承担责任 | 东主或合伙人须承担无限个人责任 |
| 成立程序 | 需向公司注册处办理公司注册及商业登记 | 一般向商业登记署办理商业登记 |
| 公司秘书 | 必须委任公司秘书 | 没有法定公司秘书要求 |
| 周年申报 | 须按时提交周年申报表 | 毋须向公司注册处提交周年申报表 |
| 会计及核数 | 须备存帐目;除不活动公司外,财务报表一般须由核数师审核 | 须备存帐目及报税,但一般没有法定核数要求 |
| 两级制利得税 | 首 200 万港元应评税利润 8.25%,其后 16.5% | 首 200 万港元应评税利润 7.5%,其后 15% |
| 融资及入股 | 可透过股份安排引入股东,较适合投资及扩张 | 没有股份制度,引入投资者及转让业务较不方便 |
| 延续性 | 股东或董事变更,一般不影响公司持续存在 | 东主或合伙关系出现变化,较容易影响业务延续 |
| 整体成本 | 成立及每年维护成本较高 | 成立及日常维护成本较低 |
一、最大分别:公司欠债时,责任由谁承担?
有限公司:公司与股东的责任原则上分开
有限公司成立后具有独立法律地位。公司可以自己的名义持有资产、开立银行户口、 签订合约、借贷及处理诉讼。一般情况下,公司债务由公司承担, 股东的责任以其认购股份尚未缴付的金额为限。想了解成立要求,可参考 开香港有限公司服务。
不过,「有限责任」并不等于任何情况下都毋须负责。 若股东或董事曾为公司贷款、租约或供应商帐期签署个人担保, 相关债务仍可能追讨至个人;如涉及欺诈、违法或严重失当行为, 亦可能被追究个人责任。
无限公司:生意风险可直接牵连个人资产
无限公司并非与东主分开的独立法人。当业务无法偿还租金、货款、 赔偿或其他债务时,东主或合伙人可能要以个人存款及其他资产承担责任。 成立方式及所需文件可参考 开香港无限公司服务。
因此,无限公司较适合交易金额不高、没有大量存货、不涉及高额索偿风险的业务。 如果需要租舖、聘请多人、提供工程服务、销售实体产品或签署大额合约, 应先评估个人资产可能承受的风险。
二、成立程序及政府费用有何不同?
无限公司的成立程序较直接。独资或合伙业务一般须在开始营业后一个月内申请商业登记。 有限公司则要同时处理公司注册及商业登记,并准备公司章程、董事及股东资料等文件。 [1]
| 截至 2026 年 7 月的政府费用 | 有限公司 | 无限公司 |
|---|---|---|
| 公司注册费 | 电子申请 HK$1,545;纸本申请 HK$1,720 | 不适用 |
| 一年期商业登记费及征费 | HK$2,350 | HK$2,350 |
| 最低政府费用概算 | 电子申请合共 HK$3,895 | HK$2,350 |
以上只计政府费用,未包括公司秘书、注册地址、会计、核数、 文件处理或专业服务费。政府收费会按年度政策调整, 正式申请前应再次核对最新收费。 [2] [3]
三、利得税率:无限公司较低,是否一定更划算?
香港两级制利得税下,有限公司属法团, 首 200 万港元应评税利润的税率为 8.25%,超出部分为 16.5%; 无限公司属非法团业务,首 200 万港元为 7.5%,超出部分为 15%。 [4]
只比较税率,无限公司看似较低;但真正选择架构时, 还要一并考虑核数费、公司秘书费、个人风险、利润分配方式、 是否需要留存资金发展,以及东主是否适合选择个人入息课税。 税率相差不代表整体成本必然较低。
有实际营运数字后,建议分别估算两种架构的应评税利润及合规成本。 M&N 网站亦设有 香港有限公司报税 及 香港无限公司报税 的相关说明。
四、做帐、核数及每年申报要求
有限公司的合规工作较多
有限公司成立后,需持续处理公司秘书、注册地址、法定纪录、 周年申报、会计帐目、利得税报税及核数等事项。 私人有限公司一般须在成立周年日后 42 日内提交周年申报表; 逾期除了要支付较高登记费,公司及相关负责人亦可能面对法律责任。 [5]
在财务报告方面,除符合不活动公司条件的公司外, 香港公司财务报表一般须由核数师审核。 即使公司规模细,亦不代表可以省略帐目整理及核数安排。 [6]
公司秘书会协助公司掌握法定申报及资料更新期限,详情可参考 公司秘书服务; 日常帐目整理、财务报表及核数准备,则可参考 会计理帐服务。
无限公司的行政负担较轻,但仍要备存帐目及报税
无限公司没有向公司注册处提交周年申报表的要求, 亦一般没有法定核数要求,因此每年维护成本通常较低。 不过,东主或合伙人仍须保留完整的收入、支出、单据、 银行纪录及业务文件,并按税务局要求提交利得税报税表。
「不用核数」不代表可以不做帐。 帐目不足会令应评税利润难以证明, 亦可能增加税务查询时的处理难度。
五、商业形象、融资及未来扩张
在客户眼中,有限公司通常具有较清晰的公司架构及持续性。 当业务需要参与招标、承接企业客户、申请银行融资、 引入投资者或安排股份转让时,有限公司一般较容易配合。 公司可以透过发行或转让股份调整股权, 而业务资产、合约及品牌亦可清晰归属公司。
无限公司由东主直接经营,决策快捷, 特别适合个人服务、自由工作、小型网店或低风险试业。 但当业务开始增加员工、存货、租务承担或合作伙伴, 原有架构可能逐渐不敷应用。
六、哪类创业者适合开无限公司?
以下情况可考虑先以无限公司起步:
- 由一人或少数合伙人经营,决策及帐目相对简单;
- 业务涉及的合约、存货及赔偿风险较低;
- 初期营业额及利润有限,希望控制固定合规成本;
- 短期内没有融资、引入股东或出售股份的计划;
- 东主清楚理解并愿意承担个人无限责任。
常见例子包括个人顾问、设计师、摄影师、小型补习服务、 个人网店及仍在测试市场的服务型业务。 不过,行业名称相同,实际风险也可以完全不同, 不能只按业务种类作决定。
七、哪类业务较适合有限公司?
以下情况通常更应优先考虑有限公司:
- 需要租用商舖、办公室或仓库,并签署较长租约;
- 需要聘请员工、购买大量存货或向供应商申请帐期;
- 业务涉及工程、产品、物流、餐饮或其他潜在索偿风险;
- 需要承接大型企业客户、跨境交易、招标或政府资助项目;
- 计划引入股东、投资者,或日后出售及传承业务;
- 希望把公司资产、品牌、合约及个人资产清楚分开。
八、已开无限公司,可以直接转做有限公司吗?
一般不是在原有商业登记上直接把「无限公司」改成「有限公司」。 实务上通常需要先成立一间新的有限公司, 再把原有业务的合约、资产、客户安排、雇员、牌照、 银行收款及税务纪录逐项转移。
转移过程牵涉的项目不少,处理不完整可能造成新旧业务帐目混乱。 相关步骤可参考 无限公司升级有限公司全攻略 。
开有限公司定无限公司?用 5 个问题作决定
- 最坏情况下,业务可能欠下多少债务或赔偿?
- 我是否需要以个人名义为租约、借贷或供应商帐期作担保?
- 未来两至三年会否增聘员工、扩展分店或引入投资者?
- 客户或合作方会否要求以有限公司签约?
- 我较重视低成本起步,还是个人资产与业务风险分隔?
如果大部分答案都涉及大额责任、扩张、融资或企业客户, 有限公司通常较合适;如果业务仍在试行、风险低且架构简单, 无限公司可作为较轻量的起步方式。
总结:不应只比较开公司价钱
有限公司与无限公司的核心差别,不只是政府费用或税率, 而是「业务风险由公司承担,还是由东主个人承担」。 无限公司成立简单、维护成本较低,但个人责任较大; 有限公司合规要求较多,却较适合需要建立品牌、 承接较大规模业务及长期发展的创业者。
每盘生意的收入模式、合约安排及风险都不同。 开公司前,可先整理预计营业额、成本、合约金额、 雇员人数及未来发展计划,再由专业顾问比较两种架构。 需要协助评估或办理,可 联络 M&N Business 查询。
常见问题 FAQ
1. 有限公司与无限公司最主要的分别是甚么?
最主要的分别是法律责任。有限公司是独立法人, 公司债务一般由公司承担;无限公司通常指独资或合伙业务, 东主或合伙人须对业务债务承担无限个人责任。
2. 无限公司的利得税率是否一定较低?
两级制利得税下,非法团业务的税率确实较法团低, 但选择架构不能只看名义税率。核数、公司秘书、 个人入息课税、业务开支、利润留存及个人风险 都会影响实际成本。
3. 无限公司需要核数吗?
一般没有法定核数要求,但仍须备存足够会计纪录、 整理收入和支出,并按时提交报税表。 税务局提出查询时,东主仍要以帐目及文件支持申报数字。
4. 有限公司每年都要核数吗?
除符合不活动公司条件的公司外, 香港公司的财务报表一般须由核数师审核。 即使没有大量营业额,也应按实际交易及公司状况 处理帐目和报税。
5. 一个人可以成立有限公司吗?
可以。香港私人有限公司可由一名人士同时担任股东及董事, 但公司仍须委任公司秘书;若公司只有一名董事, 该名董事不可同时兼任公司秘书。
6. 开了无限公司后,可以保留原名转成有限公司吗?
通常需要先查核有限公司名称是否可用, 再成立新公司及安排业务转移。 原有商业登记、银行户口、合约及税务纪录 不会自动转到新有限公司。
7. 网店或自由工作者应开有限公司还是无限公司?
若只属低风险、小额交易及个人服务, 无限公司可以较低成本起步;若涉及大量存货、 产品责任、海外客户、员工或较高退款及索偿风险, 有限公司通常较有利于分隔风险。
8. 公司没有收入,是否就不用报税或维护?
不是。有限公司即使暂时没有收入, 仍要处理商业登记、公司秘书、法定纪录及税务文件等事项; 应按公司是否有交易及是否符合不活动公司条件作个别处理。