不少香港中小企老板都是「股东兼董事」。公司开始有收入后, 最实际的问题很快就会出现:自己每个月由公司收钱, 应该当董事袍金,还是当薪金? 有些人听过董事袍金不用供 MPF,也有人以为把人工写成 「Director Fee」就可以少交税。
其实,董事袍金和薪金不能只靠付款名称决定。 真正要看的,是收款人以甚么身份取得报酬、是否参与公司日常营运、 是否存在雇佣关系,以及公司有没有相应的批准、薪酬纪录、 MPF 和雇主报税文件。
如果想先了解个人申报,可参考 M&N 的 个人报税服务。
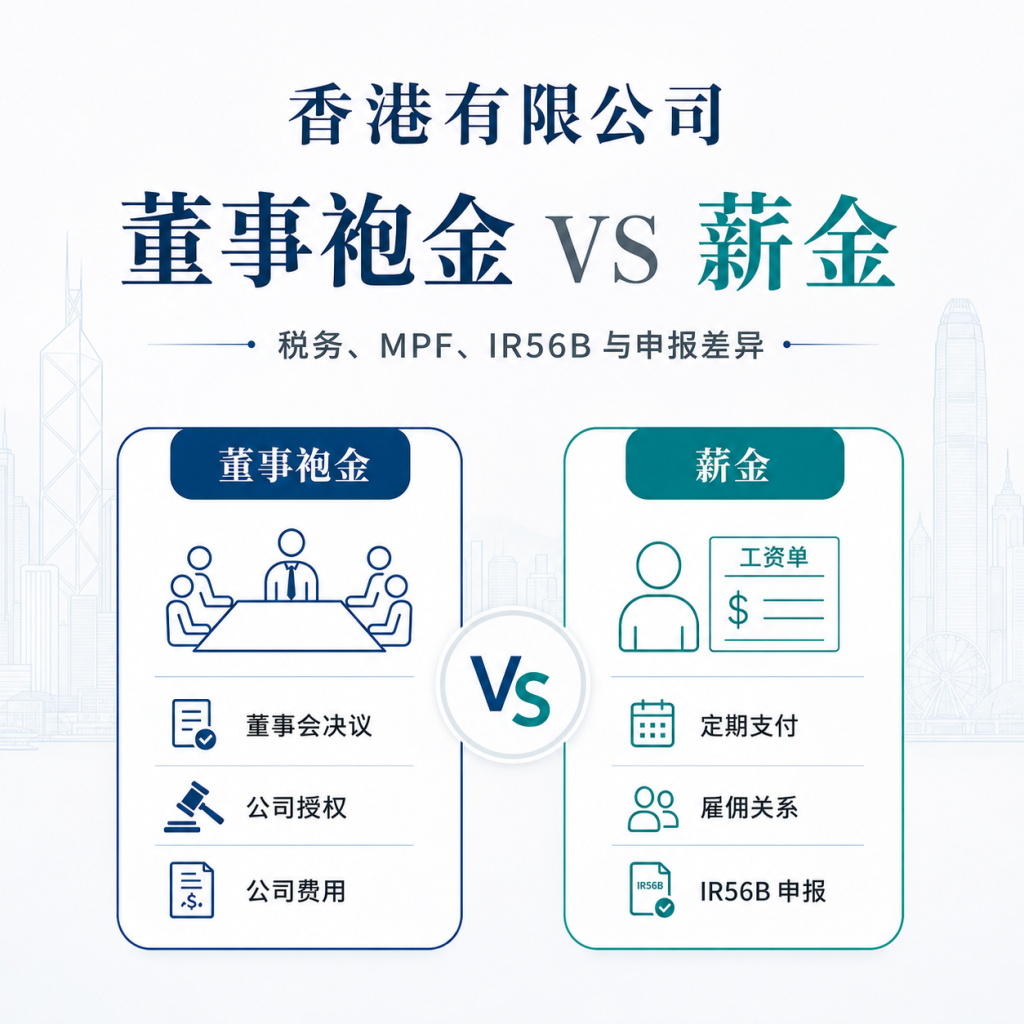
董事袍金 vs 薪金:一表看清主要分别
| 比较项目 | 董事袍金(Director’s Fee) | 薪金(Salary) |
|---|---|---|
| 主要性质 | 因担任董事职位、履行董事职责而取得的报酬 | 因受雇从事日常管理、销售、营运、财务等工作而取得的报酬 |
| 薪俸税 | 一般属应课薪俸税收入 | 一般属应课薪俸税收入 |
| IR56B | 董事袍金须按适用规定申报 | 薪金须按适用规定申报 |
| MPF | 不能只看名称;执行董事参与日常营运并收取报酬,可能须按 MPF 规定参加 | 一般雇员如符合涵盖条件及不属豁免人士,通常须参加 MPF |
| 跨境收入来源 | 香港公司董事职位的袍金,通常按董事「职位」规则处理 | 要按雇佣来源、服务地点及相关豁免规定判断 |
| 常见文件 | 董事酬金批准/决议、付款纪录、IR56B 等 | 雇佣合约、粮单、MPF、付款纪录、IR56B 等 |
1. 甚么是董事袍金?
董事袍金的重点,是这笔报酬与「董事职位」本身有关。 例如董事参与董事会、审批重大事项、履行公司治理及董事职责, 公司按相关安排支付报酬,这类付款较接近董事袍金。
所以,董事袍金不是把每月老板提款改一个名称就成立。 公司最好有清楚的批准和记录,帐目、银行付款、董事文件 及雇主报税资料亦要互相一致。
2. 甚么是董事薪金?
一名董事可以同时为公司工作。最常见的例子,是创办人每天负责销售、 营运、采购、财务或团队管理,公司按月支付固定报酬。 这部分收入在性质上较接近受雇工作的薪金。
税务局的公开资料亦提到,有些纳税人会在同一公司同时担任董事职位 及从事受雇工作。因此,「董事」和「雇员」并不是必然二选一; 但如果公司把报酬分成薪金和袍金,两部分都应有真实职责和文件支持。
3. 董事袍金和薪金,哪一个薪俸税比较低?
单看名称,没有哪一种天然税率较低。 税务局列明,薪金、工资和董事袍金等都属雇主需要申报的应课税薪酬。 个人最后要交多少薪俸税,仍要把全年应课税收入、扣除、 免税额和适用税率一并计算。
因此,「董事袍金一定比薪金悭税」并不是一个可靠的判断。 真正可能造成差别的,通常是 MPF、收入来源、可扣除项目, 以及个人的整体收入结构。
4. 公司支付董事袍金或薪金,可以扣利得税吗?
从公司角度,关键不是支出叫「Salary」还是「Director Fee」, 而是这笔支出是否真实,以及是否为赚取公司应评税利润而产生。 税务局对利得税的一般原则,是为赚取应评税利润而付出的合资格开支 可按规定扣除。
如果收款人同时是大股东或关连人士,公司更应保存合理薪酬依据、 工作内容、批准文件、粮单或付款纪录,避免年结时只剩下一个数字, 却无法解释报酬怎样产生。
5. 最大误区:董事袍金不等于一定不用供 MPF
这是最容易出错的一点。积金局现行 FAQ 指出: 如果属执行董事,需要处理公司日常运作并收取薪酬, 例如董事袍金,公司便须安排其参加强积金计划; 如果只是非执行董事,不参与日常运作,情况则不同。
换句话说,把每月人工由「Salary」改成「Director Fee」, 不会自动令 MPF 责任消失。公司应先看这名董事实际是否每天参与营运、 是否像一般雇员般工作及收取报酬,再按实际身份处理。
6. 人在内地或海外工作,董事袍金也不能直接当作海外薪金
跨境工作的董事,还要留意「office」和「employment」的税务分别。 税务局在来港工作人士的薪俸税指引中指出,公司董事在税务上属于一个「职位」。 如在香港公司担任董事并收取酬金,该董事职位通常属香港职位, 相关酬金一般须按香港薪俸税规则处理。
一般薪金则要再看雇佣来源、实际服务地点及适用的豁免规定。 因此,不能因为董事长期在内地工作,就把香港公司支付的所有董事报酬 一概当作「离岸收入」。跨境个案应按实际职位和雇佣安排分开分析。
7. 公司怎样申报?IR56B 不要漏
税务局的雇主资料列明,薪金和董事袍金都属需要申报的薪酬项目。 董事收取的薪金或袍金,应按适用规定透过雇主报税表及 IR56B 等文件申报。
实务上最麻烦的不是「用哪个栏位」,而是公司帐目、银行付款、 IR56B、MPF 和个人报税互相对不上。 例如公司每月固定付款,帐目记作董事酬金,但雇主报税没有申报; 或者个人报税有收入,公司帐目却没有相应薪酬记录, 日后核数或税务查询都会增加解释成本。
8. 老板自己出粮,实务上可以怎样判断?
| 实际情况 | 较自然的处理方向 | 原因 |
|---|---|---|
| 每天参与营运,有固定职责和每月报酬 | 以薪金为主 | 较符合实际受雇工作,粮单、MPF 及雇主报税较一致 |
| 主要履行董事会、监督和治理职责,不参与日常营运 | 董事袍金较常见 | 报酬与董事职位本身较直接相关 |
| 既有日常管理工作,也有独立董事职责 | 可按实际角色分开记录 | 两种报酬均须有清楚职责、金额和批准文件 |
| 只是偶尔从公司拿钱,未有定性 | 先由会计角度厘清 | 可能涉及薪酬、股东往来、借款、股息或其他性质,不应事后硬改名称 |
简单来说,先问「这笔钱实际是因甚么工作或身份而支付」, 再决定怎样记帐和申报,通常比先找一个看似最悭税的名称可靠。
9. 董事袍金、薪金和股息并不是同一回事
董事袍金是因董事职位取得的报酬;薪金是受雇工作的报酬; 股息则是股东按持股身份从可分派利润中取得的分派。 税务局指出,有限公司股东收取的股息不须以 IR56B 申报, 而董事所收取的薪酬或董事袍金则须按薪俸税规定处理。
因此,公司不应只因股息不属薪金,就把实际工作报酬全部改成股息。 派息要先看公司是否有可供分派的利润,并完成适当公司及会计程序。
10. 董事报酬最常见的 5 个错误
- 以为董事袍金一定不用供 MPF,忽略董事其实每天参与公司营运;
- 公司全年每月固定出数,年底才把全部付款改名为董事袍金;
- 没有清楚的董事酬金批准、雇佣安排或薪酬纪录;
- 只因董事人在海外,就假设香港公司支付的董事报酬一定不用在香港申报;
- 公司帐目、IR56B、MPF 纪录和个人报税数字互相对不上。
常见问题 FAQ
1. 董事袍金需要交薪俸税吗?
一般需要按薪俸税规则处理。 香港税务局把董事袍金列为雇主需要申报的应课税薪酬项目之一, 实际税额会与个人其他收入、扣除及免税额一并计算。
2. 董事袍金一定不用供 MPF 吗?
不是。积金局指出,执行董事如处理公司日常运作并收取薪酬, 包括董事袍金,公司须按规定安排参加 MPF; 纯粹不参与日常营运的非执行董事情况不同。
3. 董事可以同时收薪金和袍金吗?
有可能。税务局亦承认有人会在同一公司同时担任董事职位及从事受雇工作。 不过,如果两种报酬同时存在,应分别对应真实角色和职责, 并有清楚文件和申报记录。
4. 老板每月由公司拿钱,可否年底一次过当董事袍金?
不建议只在年底改名称。应先厘清全年付款的实际性质, 再让会计、公司批准、IR56B 和 MPF 处理保持一致。
5. 董事人在内地或海外,香港公司付的袍金就不用交香港税吗?
不能这样直接判断。香港公司董事的职位通常属香港职位, 董事袍金和一般雇佣薪金的收入来源规则亦不同; 跨境个案应按实际职位、雇佣和工作地点分析。
6. 公司向董事支付薪金或袍金,可以扣利得税吗?
要看支出是否真实,以及是否为赚取公司应评税利润而产生。 关连人士薪酬尤其应保留工作内容、批准文件、付款和会计纪录。
7. 公司向董事支付袍金,需要报 IR56B 吗?
税务局雇主资料列明,董事所收取的薪酬或董事袍金属薪俸税范围, 应按适用规定以 IR56B 等雇主报税文件申报。
M&N 提示:董事报酬最好在开始付款前先定清楚
董事袍金和薪金最怕的不是名称拣错,而是全年实际做法和年终文件完全对不上。 对股东兼董事的中小企来说,在开始定期付款前先确认董事是否同时属雇员、 MPF 是否适用、公司如何批准报酬,以及帐目和 IR56B 应如何记录, 通常比年结后再补文件稳妥得多。
M&N Business Services 可配合 个人报税、 会计理帐、 报税服务 及 香港有限公司报税 整理相关资料。
公司现时已有董事提款、薪金或袍金,但不确定应如何分类? 可 联络 M&N Business 按实际纪录再作处理。