先讲结论:结婚后并不代表一定要「合并报税」。香港税务上的正式名称是合并评税;即使选择合并评税,夫妇仍要各自提交一份 BIR60。2026 年填报的 2025/26 课税年度,已婚人士免税额是 HK$264,000;由 2026/27 课税年度起才增至 HK$290,000。
到底合并评税还是分开评税较悭?关键并非「已婚免税额较多」,而是两人的入息差距、未用尽的免税额与扣除,以及 2025/26 年度每宗最高 HK$3,000 的税款宽减。
2026 年已婚人士免税额:26.4 万还是 29 万?
两个数字都正确,但适用的课税年度不同:
| 项目 | 2025/26 课税年度 | 2026/27 课税年度起 |
|---|---|---|
| 基本免税额(每人) | HK$132,000 | HK$145,000 |
| 已婚人士免税额 | HK$264,000 | HK$290,000 |
换句话说,2026 年提交 2025/26 报税表时,最后评税仍按 HK$264,000 计算。HK$290,000 已经立法通过,但由 2026/27 课税年度才生效。同一张税单有机会同时列出 2025/26 最后评税及 2026/27 暂缴税,因此看到两个不同免税额并不矛盾。
如想先了解累进税率、基本免税额及其他扣税项目,可先参阅 M&N 的香港薪俸税懒人包。
已婚人士免税额不是「额外送多 26.4 万」
这是最常见的误解。2025/26 分开评税时,夫妇各有基本免税额 HK$132,000,合计同样是 HK$264,000;合并评税时,则以一个 HK$264,000 的已婚人士免税额计算。
合并评税的真正好处,是可以把低收入一方未用尽的免税额及合资格扣除用来抵销夫妇的合计薪俸入息。不过,两份入息亦会共用一套累进税阶,所以两人收入相若或均较高时,分开评税通常更有利。
夫妇应否合并评税?3 种情况快速判断
| 夫妇情况 | 一般做法 | 原因 |
|---|---|---|
| 只有一方有薪俸入息 | 毋须合并评税 | 有收入一方申索已婚人士免税额即可 |
| 两人都有薪俸入息,但一方收入低于其免税额及扣除总额 | 可考虑合并评税 | 可运用低收入一方未用尽的额度 |
| 两人收入相近或均较高 | 通常分开评税较有利 | 两人可各自使用累进税阶 |
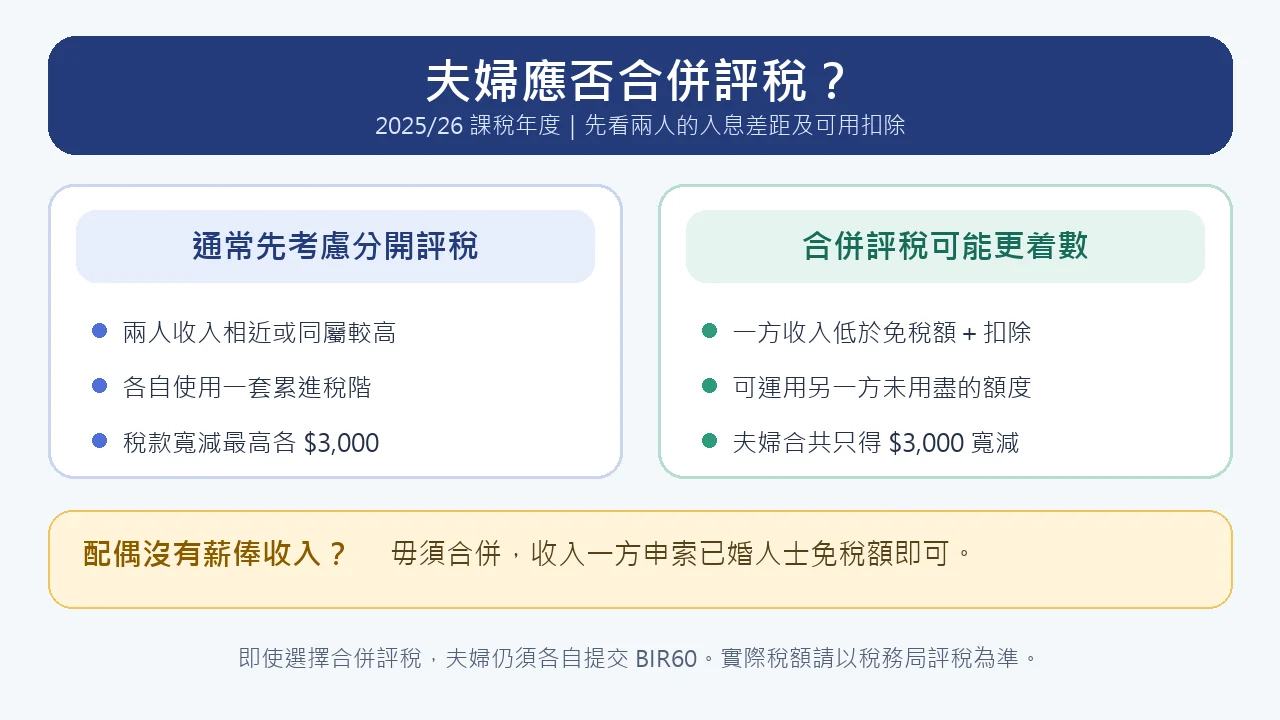
特别留意:若配偶完全没有应课薪俸税入息,并且没有自行选择个人入息课税,有收入的一方只需在 BIR60 第 12.1 部申索已婚人士免税额,毋须选择合并评税。
税务局官方例子:收入差距大,合并可悭 HK$3,060
税务局以 2025/26 课税年度作出以下比较:
例子一:月薪 HK$45,000 + HK$10,000
夫妇育有一名女儿,并计及强积金供款及子女免税额:
- 分开评税:应缴税款 HK$23,200
- 合并评税:应缴税款 HK$20,140
- 合并评税可少付 HK$3,060
原因是低收入一方未能用尽自己的免税额,合并后可把余额用于抵销另一方的入息。
例子二:月薪 HK$45,000 + HK$35,000
在相同的子女及强积金假设下:
- 分开评税:夫妇合共 HK$48,100
- 合并评税:HK$69,100
- 分开评税较合并评税少 HK$21,000
在这种情况下,两人各自使用累进税阶较着数。税务局如发现合并评税不利,会改按分开评税处理,并在评税通知书的「评税主任附注」栏说明。
2025/26 特别变数:每宗最高 HK$3,000 税款宽减
2025/26 课税年度薪俸税及个人入息课税的最终税款可获 100% 宽减,每宗个案上限 HK$3,000。这不是现金回赠,也不直接用来扣减暂缴税。
- 分开评税:夫妇每人各一宗,合共最多可宽减 HK$6,000。
- 合并评税:夫妇合共只有一宗,最高宽减 HK$3,000。
因此,2025/26 年比较两种评税方式时,不能只看免税额,亦要把税款宽减上限计算在内。
合并评税点填 BIR60?
- 夫妇各自填写及提交自己的 BIR60,申报各自入息、开支及扣除。
- 在第 4.4 部选择合并评税。
- 填妥第 12.1 部以申索已婚人士免税额。
- 夫妇在第 13 部签署,表示双方同意。
合并评税须每年重新提出申请。一般而言,选择或撤回须在有关课税年度或随后一个课税年度内,或在评税成为最终决定后一个月内提出,以较后期限为准;一经撤回,同一课税年度不可再次选择。
税务局会比较合并评税与分开评税。如合并不利,通常会按较有利的分开方式评税;但由于合并评税属自愿选择,税务局在未收到有效申请前不能直接替夫妇合并。
合并评税与个人入息课税有何不同?
合并评税只合计夫妇的薪俸入息;个人入息课税则把薪俸、业务利润及物业收入合并计算,并处理相关扣除或亏损。
如果夫妇只有薪俸入息,通常毋须选择个人入息课税。若其中一方有出租物业、独资业务利润或业务亏损,就应另行比较个人入息课税是否更有利。M&N 可按你的实际收入及扣除项目,协助你作出完整比较。
夫妇报税常见问题
结婚后一定要合并评税吗?
不用。薪俸税预设是夫妇分开评税,合并评税属自愿选择。
选择合并评税后,只需交一份报税表吗?
不是。夫妇仍须各自提交 BIR60、各自申报入息及扣除,并由双方签署以示同意。
配偶没有收入,是否需要合并评税?
一般毋须。有收入的一方填妥 BIR60 第 12.1 部申索已婚人士免税额即可,前提是配偶没有应课薪俸税入息,亦没有自行选择个人入息课税。
选错合并评税会否一定交多税?
税务局会比较两种方法;如合并评税不利,通常会按分开评税处理并作出通知。不过,没有夫妇的有效选择,税务局不能主动以合并方式评税。
为何 2026 年税单同时见到 HK$264,000 和 HK$290,000?
HK$264,000 适用于 2025/26 最后评税;HK$290,000 由 2026/27 起适用,有机会在同一张税单的 2026/27 暂缴税部分出现。
总结:先比较,别单靠「已婚」两个字决定
配偶没有收入,通常毋须合并评税;一方收入偏低、未用尽免税额及扣除,合并可能有利;两人收入相近或均较高,分开评税往往更着数。最稳妥的方法,是把两人的薪俸、强积金、居所贷款利息、子女及其他免税额一并比较。
如想在提交报税表、补交资料或回复评税前先算清楚,欢迎了解 M&N 的报税服务及会计理帐服务,由专人按你的实际情况提供协助。
本文资料截至 2026 年 8 月 23 日,内容只供一般参考,实际税务处理须视乎个别情况及税务局最终评税。